7万円
法人住民税の均等割(年)
標準税率の場合。資本金等の額が1千万円以下で従業者数50人以下のとき、道府県民税2万円+市町村民税5万円。赤字でもかかります。税率は自治体により異なります。
出典:総務省|地方税制度・法人住民税(2026年8月22日確認)
副業や不動産、投資の収入が増えてくると「会社設立をすれば節税になるのでは」と考えます。ただ、会社員のまま法人を持つと、赤字でもかかる法人住民税の均等割や、税理士費用、社会保険の手続きといった維持コストが同時に発生します。 このサイトは、国税庁・日本年金機構・法務局などの一次情報をたどり、得になる条件と、ならない条件の両方を並べて整理しています。
はじめにお読みください
当サイトは一般的な制度の解説であり、個別の税務相談ではありません。税率・保険料率・料金などの数字は変わります。記事には確認した日付と出典を書いていますので、実際に会社設立を判断されるときは、必ず一次情報と税理士などの専門家にご確認ください。
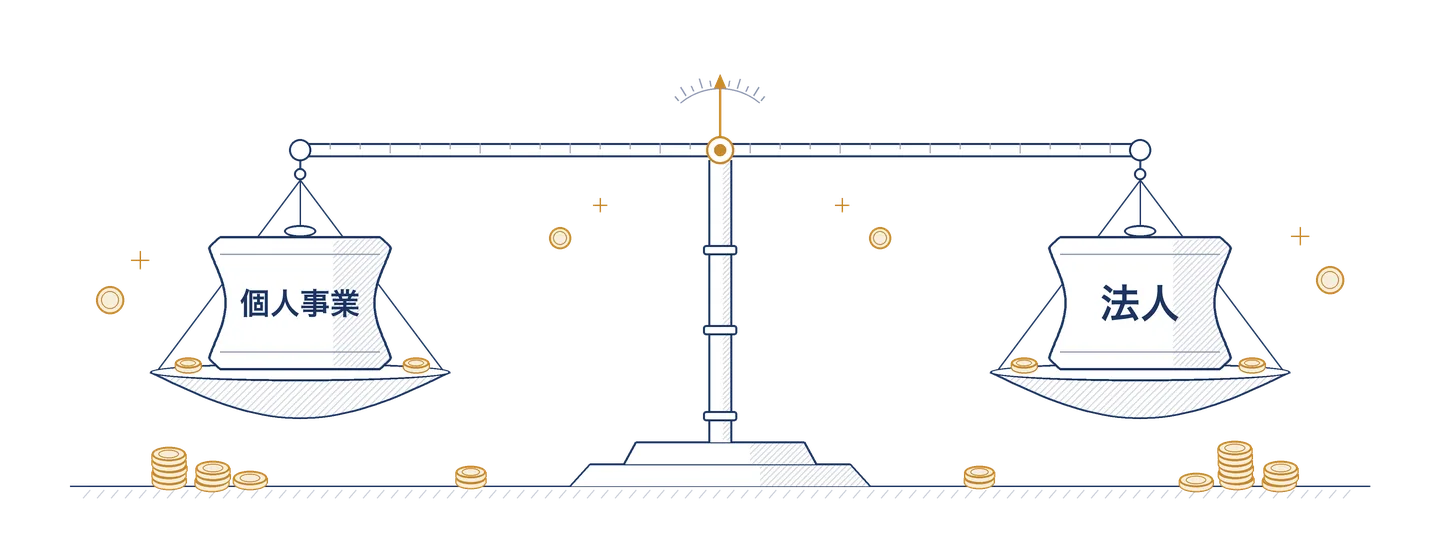
当てはまる数ではなく、どちら側に寄っているかで見てください
節税になりやすい
ならないことが多い
※ ここに挙げているのは判断材料です。個別の可否や税額は税理士にご確認ください。
下から順に積み上がります
金額を示せるのは、一次情報で確認できる法人住民税の均等割だけです。税理士費用・社会保険の会社負担・その他の事務コストは、条件によって大きく変わるため、ここでは項目名だけを置き、金額は「—」にしています。
法人住民税の均等割は赤字でもかかります。積み上がった分を超える節税効果が出るかどうかが、会社設立を判断する入口になります。
出典:総務省|地方税制度・法人住民税(2026年8月22日確認)
いずれも2026年8月22日に一次情報で確認したものです。制度は改正されますので、判断される際は必ずリンク先で最新の内容をご確認ください。
7万円
法人住民税の均等割(年)
標準税率の場合。資本金等の額が1千万円以下で従業者数50人以下のとき、道府県民税2万円+市町村民税5万円。赤字でもかかります。税率は自治体により異なります。
出典:総務省|地方税制度・法人住民税(2026年8月22日確認)
6万円〜
合同会社の登録免許税
資本金の額の1000分の7。これに満たない場合は6万円。株式会社は最低15万円で、これに定款認証の手数料が加わります。
出典:法務局|商業・法人登記申請手続(2026年8月22日確認)
2か月以内
法人税の申告期限
原則として事業年度の終了の日の翌日から2か月以内。本業が繁忙期でも期限は同じです。都道府県・市区町村への申告も必要になります。
出典:国税庁|No.5100 新設法人の届出書類(2026年8月22日確認)
10日以内
二以上事業所勤務届の提出
本業と法人の二つの事業所で被保険者になったときに必要な届出。保険料は両方の報酬を合算した標準報酬月額で決まり、按分されます。
出典:日本年金機構|被保険者が複数の適用事業所に使用されることになったとき(2026年8月22日確認)
195万円
給与所得控除の上限
会社員が法人から役員報酬を受け取っても、本業の給与と合算して計算されます。控除が二回適用されるわけではありません。
出典:国税庁|No.1410 給与所得控除(2026年8月22日確認)
3か月以内
役員報酬を決められる期間
定期同額給与は毎月同額が原則。改定できるのは事業年度開始の日から3か月を経過する日までで、この時期を逃すと1年動かせません。
出典:国税庁|No.5211 役員に対する給与(2026年8月22日確認)
均等割に決算・申告の費用などを加えたものが、法人を持つあいだ毎年かかります。 節税額がこれを上回るかどうかが、会社設立を判断する基準になります。個別の試算は税理士にご相談ください。
キーワードごとに記事を整理し、テーマはカテゴリー、複数のテーマにまたがる言葉はタグにまとめています。
どこから読めばよいか迷われたら、キーワード一覧に読む順番を書いています。
上の対比を、3つの問いに並べ直しました
副業の事業所得が、給与とは別に安定して出ていますか
いいえ 給与所得だけでは、法人に移せる所得がありません。
はい 次の問いへ進みます。
法人住民税の均等割7万円を、毎年払っても回収できますか
いいえ 赤字でもかかります。これを超える節税効果が要ります。
はい 次の問いへ進みます。
決算と申告を税理士に依頼する前提で考えていますか
いいえ 法人の申告は個人の確定申告と別物です。自力を前提にすると破綻します。
はい 3つとも「はい」です。下の結果をご覧ください。
「節税になりやすい」の5項目に当てはまっているか、もう一度確かめてください。
「ならないことが多い」の5項目に当てはまっていないか確かめてください。
個別の可否や税額は税理士にご確認ください。
会社設立をすると「経費で落とせる」範囲は広がるのか。自宅の家賃を役員社宅にする場合の賃貸料相当額、車を法人で持つ場合の減価…
妻が出資して会社設立をすると、妻が株主(合同会社なら社員)になります。サラリーマンの世帯で妻の出資を考えるとき、出資割合で…
会社設立の経費はいつから認められるのか。登記の前に払った定款や登記の費用、印鑑代は「創立費」という繰延資産として法人の負担…
妻名義で会社設立をし、妻を社長(代表者)にすると節税になるという説明があります。サラリーマンの世帯で語られる理由と、みなし役員・配偶者控除・社会保険の扶養・就業規則との関係、妻を社長にするデメリットを、国税庁と日本年金…
個人事業を法人に切り替えるとき、何が自動で引き継がれ、何が手続きを要するのか。届出、資産、契約、口座。会社員が本業のかたわ…
会社設立には、赤字でも均等割と税理士費用が毎年かかります。その前に、個人事業のままできることを使い切っているでしょうか。青…
個人事業主の法人化は課税所得900万円から、とよく言われます。ただしこれは事業所得だけの人を前提とした数字です。給与がある会社…
税理士に依頼したあと、何を自分でやるのか。資料の整理、判断の相談、期限の管理。会社員が本業のかたわらで法人を運営するための…
税理士を選ぶとき、費用だけで比べても判断がつきません。会社員が法人を持つという前提を理解しているか。それを確かめる質問を用…
気になっているところから読み進められます